

1. 貸金業とは何ですか?どのような種類のローンが対象になりますか?
貸金業の定義
貸金業者の業務内容や「貸付」の範囲は、「貸金業条例」の定義や取引の内容に基づいて判断されます。。条例および別表に定められた例外を除く。,香港で無許可で貸金業を営む者は犯罪となる。
個人的、ビジネスおよび中小企業クレジット
個人的、企業、有担保または無担保ローンは貸金業である可能性があります;クレジットカード、請求書、貿易金融やその他の取り決めがライセンスによって規制されているかどうか,取引構造と法的免除の両方を確認する必要があります。
住宅ローンと資産の質権
不動産を担保とした住宅ローンを含む(関連する住宅ローン条件および住宅当局の住宅所有条例に厳しい制限が適用される),およびその他の担保付きローン。
リースおよびシンジケートローン
リース、ファイナンスリース、シンジケートローンまたはプロジェクトローンが規制された貸金であるかどうか,契約によります、リスク、資金調達方法と法定免除,商品名だけでは判断できません。
2. 3 つの主要な規制当局の機能と裁判所のライセンス付与における中心的な考慮事項
1. ライセンス裁判所:貸金業許可申請の最終決定と許可の発行を担当します。,裁判所は警察と登記官の審査結果を総合的に考慮する。。
2. 貸金業者登録官:ライセンスの処理を担当します、ライセンスの更新申請と承認;公的閲覧のために債務者登録簿を保管する。
3. 警察庁長官:貸金業条例の施行を担当,ライセンスの確認、更新および承認の申請および苦情の調査;調査可能,申請に異議を唱える理由があるかどうかを判断するため。
4. 法廷配慮1(適任者):申請者及び関係者が適切であるか検討する。知識、学歴、経験、コンプライアンス、管理、財務状況、善意およびその他の事実が考慮される場合があります,一律の学歴や「犯罪歴がない」という基準に引き下げるべきではない。
5. 法廷での検討事項 2 (敷地の適合性):申請に係る敷地が貸金業に適しているかどうか(敷地の土地利用や所有者・テナントの許可の確認が必要)。
6. 法廷考慮事項3(公益):ライセンス裁判所は、ライセンスが公共の利益に反するかどうかを検討します;AML/CFT、内部統制と事業計画も、現在のアプリケーションと継続的なコンプライアンスにとって重要な情報です。。
3. 20262020年8月1日から始まる16の貸金業許可条件のポイント
第三者の規制と手数料の禁止:契約を結ぶ前に、借り手に第三者仲介業者が関与しているかどうかを尋ねる必要があります。,第三者契約書を添付します。指定された第三者がローンの円滑化のために借り手に手数料や報酬を請求することは固く禁じられています。
用語の解釈と記録の保管の義務化:ローン金利は借り手に説明しなければならない(4月)、返済総額と債務不履行の影響(抵当物件の引き継ぎと売却の権利を含む),そして書面に残さなければなりません、ビデオまたはオーディオの録画。
個人データのプライバシー (PDPO) 限界:貸金目的で他人から個人情報を不正に取得しないでください,開示された情報が個人データに違反しないことについて書面による確認を取得する必要があります(プライバシー)規則。
広告掲載条件:中国語の広告には「貸金業許可証番号」とその番号を表示する必要があります。;文字、音声または映像による広告は公正でなければなりません、誤解を招くものではない,苦情ホットラインと現状に応じた「アドバイス」を表示します。:お金を借りたら返済しなければならない,「金銭仲介業者に会う」などの危険警告。
HOS の住宅ローン制限:譲渡権の制限を解除するために香港住宅管理局が発行した土地割増金全額支払い確認書が提示されない限り,または住宅局長からの書面による承認,そうでない場合、スポンサーユニットを担保として受け入れてはなりません。。
内部統制と慎重な融資:ライセンス取得者は、関係者が規制やライセンス条件を遵守することを保証するシステムを確立する必要があります。,AML/CFT ガイドラインに準拠する;個人向け無担保ローンも返済能力審査の対象となります,2026年には低所得者の収入に対する返済比率に新たな制限が課される。
4. 貸金業許可申請書、事業計画や研究資料など
| ファイルカテゴリ | 具体的な詳細要件 (法律および警察の要求に従って) |
|---|---|
| 法定申請書 | フォーム2/4 (個人) またはフォーム3/5 (会社ライセンス申請書および声明);補足情報ページ (SIS-1/SIS-2 および SIS-1A/2A の適合性および適切な基準)。 |
| 能力と経済力の証明 | 警察は、貸金業を経営する能力を証明する職歴や学歴証明書を要求する場合があります(2016年のガイドラインでは、履歴書以外の書類も受け付けると規定されています)。,そして会社、取締役や株主の銀行情報などの金融証明書;実際のリストはケースバイケースで拡張可能。 |
| 施設のリースとライセンス | 貸金業の用に供する建物の賃貸借契約;家主の書面による許可(転貸の場合),家主と借主の両方から書面による許可を得る必要があります)。 |
| 土地および使用証明書 | 警察の指導では占有許可がリスト化されている、使用許可、土地台帳や間取り図などの情報;既存の用途が事務所や店舗でない場合,関連部門からの追加の許可が必要になる場合があります,施設が適切かどうかを判断するのは最終的にはライセンス裁判所です。。 |
| ビジネスとAMLプログラム | によると会社登記簿 2025 年事業計画ガイドライン説明件名、資金源、人員、ローン、クライアント、銀行口座、プロセス、システム、アウトソーシングおよびその他の規制状況,そして押します認可された貸金業者のための AML/CFT ガイドライン比例制御を確立する。 |
5. 貸金業許可の申請および承認プロセス (おおよそ必要 3 に 4 月)
ステップ 1:申請書と補足書類を準備する
申請者の確認、ローン事業、関係者および関係者,現在のフォームと補足情報ページに基づいて事業計画を作成します、適切で適切な人、AML/CFT、財務および施設に関する書類;人事と責任は実際のガバナンス取り決めに従って報告される。
ステップ 2:書類の送付と手数料の支払い
現在の手順に従って、必要な書類を会社登記所、貸金業者登録事務所、警察に提出します。。新規申請は会社登記所に香港ドルを支払う必要があります 8,800;ライセンス発行時にライセンス裁判所にHKDを支払う 1,910,支払われた料金は返金不可です。
ステップ 3:警察の捜査と追加情報
警察は申請を調査し、能力を要求する場合があります、ファイナンス、敷地およびその他の情報,反対するかどうかを決める。会議を手配するかどうか、参加者と時間はその都度お知らせします;公式ガイダンスでは調査完了までに 60 日という期限は定められていない。
ステップ 4:ライセンス裁判所の審問に出席する
許認可裁判所は貸金業条例に従って適切な候補者を検討します、敷地と公益,あらゆる異議に対処します。出席は必要ですか?、誰が出席し、どのような書類が持参されますか?,裁判所および管轄当局からの通知に従う。
ステップ 5:ライセンス裁判所の決定とライセンス
ライセンス裁判所が適切と判断した場合,12 か月間有効なライセンスを発行し、条件を課すことができます。企業登記所の 2023 年のリーフレットには、新規申請には通常 3 ~ 4 か月かかると記載されています,ただし、実際の時間はファイルによって異なります、調査、異議申し立てと法廷での取り決め,保証を構成するものではありません。
6. ライセンス申請時の一般的な課題と拒否のリスク
フィット感と適切な情報:企業登記所と警察は申請者を審査できる、コントローラ、監督、秘書、上級人事・管理業務担当者。20162019年警察ガイドラインでは管理能力を証明するために就労資格と教育資格を要求,履歴書だけが受け入れられるわけではないことを説明する;ケースバイケースでの最終評価。
敷地の適合性:リース契約を準備する、家主および必要に応じて借主の許可、職業免許、土地登記・配置情報;目的が合わない場合,関係部門の許可が必要な場合があります。ライセンス裁判所は実際の場所に基づいて決定します,用地選定の難しさについては統一した結論は出ていない。。
事業計画とAML/CFT:20252016 年のガイダンスでは資金源の明確化が求められています、人員、ローン、クライアント、銀行、プロセス、システム、アウトソーシングおよびその他の規制状況,適切な AML/CFT 管理を確立する;情報が不十分な場合、追加の問い合わせや異議が発生する可能性があります,しかし結果は予測できません。
7. 香港匯通のワンストップライセンスサービス
会社登録と施設のコンプライアンス
香港エクスプレスがお手伝いします香港の会社情報敷地内の書類で確認する,そして占拠許可を求める、土地の登記と所有者の同意事項;施設の適合性は、ライセンス裁判所によってケースバイケースで判断されます。。
法定書類と計画の完全なセット
顧客確認情報に基づいて法定フォームの整理を支援できる、補足情報ページ、事業計画とAML/CFTポリシー。申請者は事実を確認し、責任を負います。,コンサルタントは文書の受理を保証できません。
警察や法廷での審理への対応
アプリケーションコンサルタントとして,香港匯通が警察の取り調べの準備を支援、規制当局の調査に対応し、ライセンス裁判所の審問資料を作成する;ライセンスが承認されるかどうかは、ケースバイケースで関係機関によって審査されます。,その後の銀行口座開設についても関係銀行が独自に決定いたします。。
8. 香港貸金業者ライセンスに関するよくある質問 (よくある質問)
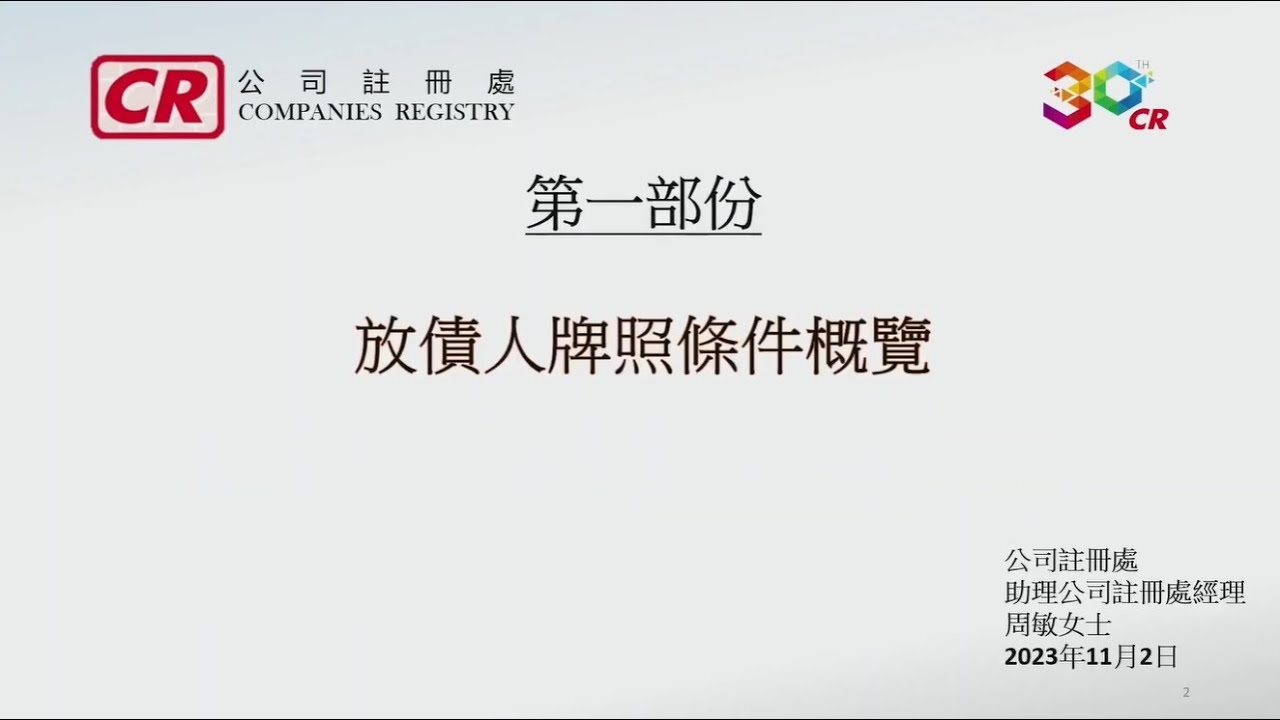
9. 香港企業登録簿 - 貸金業者ライセンスの申請要件の概要
10. 香港貸金業者ライセンス | 2026 年の一般的なアプリケーション準備シナリオ
| 準備風景イラスト | 整理された情報 | さらに確認が必要なこと |
|---|---|---|
| 融資事業を行う予定の企業様 | 運営する事業を整理する、社内体制、株主・経営情報,申請書類のリストを作成する。 | 実際の業務に基づいてライセンスの適用範囲を確認する、申請者および関連する公式要件。 |
| 新しい事業所の提案 | 提案されたアドレスを整理する、賃貸情報、サイトの目的とフォローアップが必要な書類の説明。 | 敷地内の状況を確認する、申請書に補足する必要がある情報と質問の完全性。 |
| 継続的な運用とライセンス更新の準備をする | 既存のナンバープレートを整理する、業務記録、顧客データ管理、苦情処理と社内の責任分担。 | 更新書類と継続的な責任を現在のライセンス条件および適用される規制と照合して確認してください。;事前に設定された承認結果はありません。 |
11. 香港の貸金業者ライセンス - 業界情報の共有
12. 香港の貸金業者免許の申請に適した事務所
13. 関連する規制、規制情報と詳細情報
| データカテゴリー | 関連情報 |
|---|---|
| 専門的な通訳 | |
| ライセンスのプロセスと継続的な責任 |

